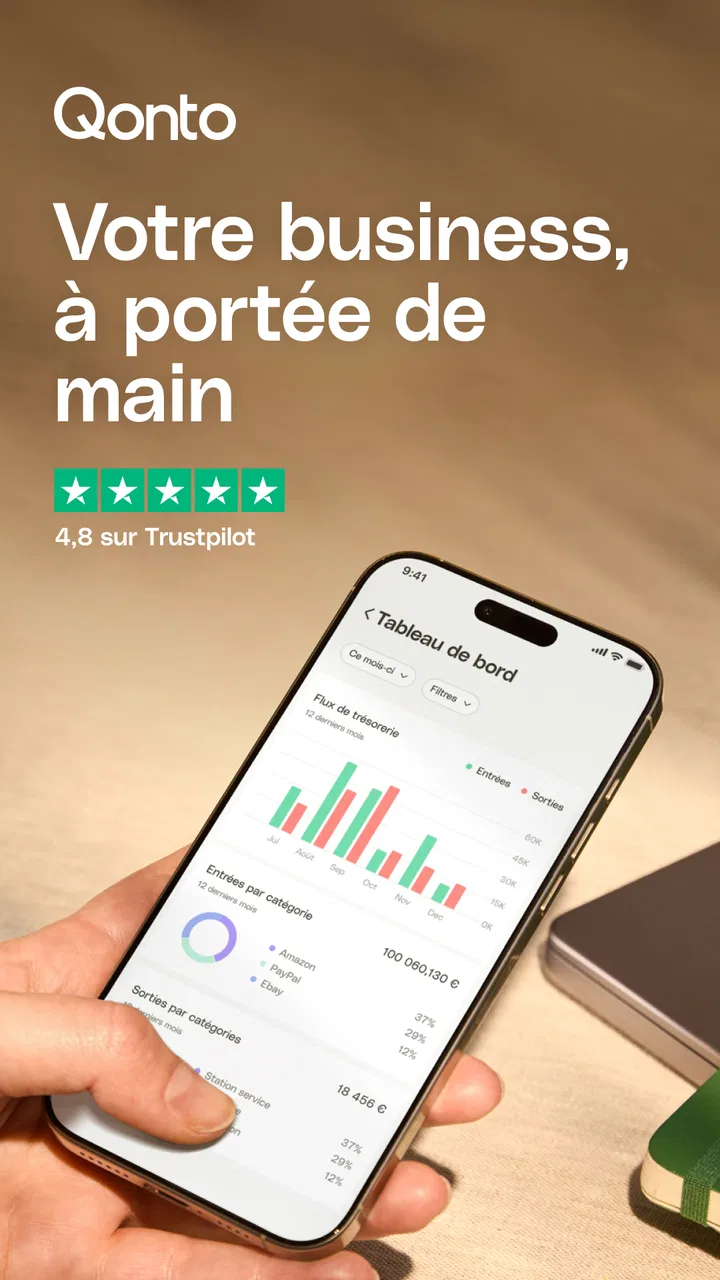
Qonto : Plus qu'un compte pro
- 4,7
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
Quand on travaille à son compte, le compte bancaire n’est pas seulement l’endroit où l’argent arrive. Il devient vite le point de départ des factures, des dépenses, des justificatifs, des paiements récurrents et des échanges avec le comptable. J’ai donc testé Qonto comme une véritable application de finance professionnelle, et non comme une simple interface bancaire agréable à regarder. Mon impression générale est claire : elle cherche à rendre la gestion quotidienne plus lisible pour les freelances, indépendants et petites entreprises qui veulent séparer leur activité de leur vie personnelle.
L’application est gratuite à télécharger et développée par Qonto. Elle appartient à la catégorie Finance, avec une note moyenne de 4,7 basée sur environ 43 000 évaluations et plus de 6 000 avis. Sa présence dépasse le million d’installations, ce qui donne une idée de son adoption, même si la popularité ne remplace pas une vérification attentive de vos besoins. La version actuelle affichée est 20260827.0 et elle fonctionne à partir d’Android 9. Elle est classée PEGI 3, un détail surtout administratif pour une application destinée aux professionnels.
Comment décider si Qonto correspond vraiment à votre activité
Je commencerais par comparer Qonto à votre façon actuelle de gérer l’argent, plutôt qu’à une liste de fonctions : notez les opérations qui vous font perdre du temps et celles qui demandent régulièrement une explication. Cela permet de voir si un compte professionnel mieux organisé répond à un besoin récurrent ou ne ferait qu’ajouter une application à consulter. Je regarderais ensuite qui, dans votre activité, devra suivre les mouvements et tenir les justificatifs à jour.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Commencer par le problème à résoudre
Avant de choisir un compte professionnel, je conseille de ne pas partir de la liste des fonctions, mais de votre journée réelle. Est-ce que vous perdez du temps à retrouver une dépense ? Est-ce que des achats personnels et professionnels se mélangent ? Est-ce que votre comptable vous réclame régulièrement des justificatifs ? Est-ce que plusieurs personnes doivent suivre les mouvements du compte sans utiliser le même accès ? Ces questions sont plus utiles qu’une comparaison superficielle des logos ou des couleurs d’interface.
Qonto prend tout son sens lorsque le compte doit devenir un espace de travail partagé et organisé. Un indépendant peut y voir un moyen de distinguer clairement son activité de son budget personnel. Une petite équipe peut rechercher une gestion plus structurée des dépenses et des paiements. En revanche, une personne qui veut uniquement recevoir quelques virements et consulter un solde n’exploitera probablement pas tout l’intérêt d’un outil pensé pour la gestion professionnelle.
Le premier critère est donc la séparation. Utiliser un compte dédié permet de lire plus facilement la santé de son activité : recettes, sorties, abonnements et frais apparaissent dans un contexte professionnel. Cela ne remplace pas un suivi comptable, mais cela réduit déjà une source fréquente de confusion. Dans mon utilisation, cette clarté devient particulièrement utile à l’approche d’une déclaration ou d’un rendez-vous avec un expert-comptable.
Une application à juger sur le flux de travail, pas seulement sur le compte
Le deuxième critère est la continuité entre l’opération et le justificatif. Une dépense professionnelle n’est pas vraiment traitée lorsqu’elle apparaît uniquement dans l’historique bancaire. Il faut ensuite savoir pourquoi elle a été effectuée, retrouver le document correspondant et pouvoir l’expliquer. L’intérêt d’une application comme Qonto se mesure donc à la facilité avec laquelle elle accompagne ce parcours, depuis le paiement jusqu’au classement des informations utiles.
Je trouve ce point important pour les personnes qui travaillent depuis plusieurs endroits. Un freelance peut acheter du matériel depuis son téléphone, payer un abonnement en ligne, puis recevoir une facture dans sa boîte mail. Si le compte sert de repère central, il devient plus simple de revenir sur l’opération au lieu de fouiller plusieurs applications. La méthode demande tout de même de la discipline : aucune interface ne peut deviner parfaitement le contexte d’une dépense si l’utilisateur ne prend pas le temps de l’organiser.
Le troisième critère concerne la collaboration. Le besoin n’est pas le même pour une personne seule et pour une structure où plusieurs intervenants effectuent des achats. Dans ce second cas, je regarderais moins l’apparence de l’application que la manière dont elle aide à garder une trace compréhensible des dépenses. La question pratique est simple : qui a payé, pourquoi, avec quel document, et comment cette opération sera-t-elle expliquée plus tard ?
Ce que j’ai apprécié dans l’usage quotidien
La force la plus visible de Qonto est son orientation professionnelle assumée. L’application ne donne pas l’impression d’être un compte personnel auquel on aurait ajouté une étiquette « entreprise ». Son intérêt apparaît surtout dans les moments ordinaires : vérifier une entrée, contrôler une sortie, retrouver une opération ou préparer les éléments à transmettre à la comptabilité.
J’ai aussi apprécié le fait que cette approche puisse convenir à plusieurs tailles d’activité. Le même outil peut accompagner une personne qui démarre seule et une petite équipe qui veut éviter que la gestion financière repose sur un seul ordinateur ou sur des échanges de messages éparpillés. Il faut cependant garder une attente réaliste : plus l’organisation grandit, plus les besoins de validation, de comptabilité et de pilotage deviennent spécialisés. Qonto peut servir de base pratique, mais il ne transforme pas automatiquement une activité désordonnée en entreprise parfaitement administrée.
Un autre avantage est la lisibilité mentale. Quand les dépenses professionnelles sont regroupées au même endroit, je passe moins de temps à me demander si une opération concerne l’activité ou la vie privée. Cette réduction des petites hésitations est difficile à mesurer, mais elle compte beaucoup pour les indépendants qui gèrent déjà les clients, la production et l’administratif dans la même journée.
Trois usages concrets qui dépassent la simple consultation du solde
Le premier usage intéressant concerne le rituel de fin de semaine. Je peux ouvrir l’application, parcourir les opérations récentes et traiter immédiatement les dépenses encore ambiguës. Cette habitude évite de repousser tout le classement à la fin du mois, lorsque les souvenirs sont moins précis. Pour un consultant qui multiplie les déplacements ou les achats ponctuels, cette routine est plus efficace qu’un grand nettoyage administratif effectué dans l’urgence.
Le deuxième usage concerne la préparation d’un échange avec le comptable. Au lieu de transmettre un relevé sans contexte, je peux d’abord revoir les mouvements inhabituels et m’assurer que les justificatifs associés sont disponibles. Le gain n’est pas seulement du temps : c’est aussi une meilleure qualité d’information. Une dépense correctement expliquée dès le départ crée moins d’allers-retours ensuite.
Le troisième usage concerne les achats réalisés pour une mission. Imaginons que je doive acheter un accessoire, régler un service numérique puis avancer un frais lié à un déplacement. Avec un compte professionnel utilisé de façon constante, ces opérations restent regroupées dans le même environnement. Je peux alors distinguer les frais récurrents des dépenses exceptionnelles et réfléchir plus facilement à ce qui doit être refacturé, budgété ou simplement surveillé.
Ces usages ne sont pas des astuces spectaculaires. Leur valeur vient de leur répétition. Qonto est plus convaincant lorsqu’il devient une habitude de gestion, pas lorsqu’on l’ouvre uniquement au moment où l’on cherche une opération ancienne.
Les points de friction à anticiper
La première limite est justement cette nécessité d’adopter une méthode. Une application professionnelle peut rendre les informations accessibles, mais elle ne décide pas à votre place quelles dépenses sont pertinentes, quels documents doivent être conservés ou comment votre comptabilité doit être tenue. Si vous espérez qu’un compte dédié suffise à régler toute la gestion administrative, vous risquez d’être déçu.
La deuxième limite concerne les profils qui ont besoin d’un accompagnement bancaire très traditionnel. Certaines personnes préfèrent pouvoir résoudre chaque question dans une agence, parler longuement avec un conseiller local ou utiliser un ensemble de services construit autour d’une banque généraliste. Qonto vise une expérience numérique et professionnelle ; ce choix est pratique pour certains, moins rassurant pour d’autres.
Il faut également éviter de confondre simplicité d’utilisation et simplicité juridique ou comptable. Une interface claire ne dispense pas de comprendre les obligations liées à son statut, aux justificatifs et aux déclarations. Pour une activité avec des opérations complexes, plusieurs devises, des financements ou des besoins bancaires très personnalisés, je prendrais le temps de vérifier que l’offre retenue couvre réellement le fonctionnement de l’entreprise avant de déplacer les flux principaux.
Quand une alternative est plus logique
Les alternatives ne se ressemblent pas toutes. Un compte bancaire professionnel classique peut être préférable si vous valorisez avant tout la relation en agence, le dépôt d’espèces ou un accompagnement plus large autour du financement. Une solution numérique plus basique peut suffire à un indépendant qui cherche seulement un compte séparé et quelques opérations courantes, sans besoin d’une organisation professionnelle poussée.
À l’inverse, une plateforme spécialisée dans la facturation ou la comptabilité peut être plus adaptée si votre priorité est la production de documents commerciaux, le suivi des encaissements ou la préparation comptable. Dans ce cas, Qonto peut rester utile comme compte professionnel, mais il ne devrait pas être choisi en pensant remplacer tous les outils de l’entreprise.
Je serais aussi prudent pour une association, une société avec des processus de validation très élaborés ou une activité qui dépend fortement de services bancaires particuliers. Le bon choix dépend ici de la manière dont l’argent circule, du nombre de personnes impliquées et du niveau de contrôle attendu. Le fait qu’une application soit populaire auprès des petites entreprises ne signifie pas qu’elle convienne automatiquement à chaque structure.
Le coût réel d’un changement de compte
Le prix affiché pour l’application est gratuit, mais le coût d’un changement ne se résume jamais au téléchargement. Il faut penser aux virements entrants, aux clients qui utilisent vos coordonnées bancaires, aux prélèvements, aux abonnements professionnels et aux habitudes de votre comptable. Même lorsque l’installation est simple, la migration demande une liste précise pour éviter qu’un paiement important continue d’arriver sur l’ancien compte.
Je recommande de préparer un tableau de transition avant de modifier quoi que ce soit. J’y noterais les clients à prévenir, les fournisseurs à mettre à jour, les abonnements à vérifier et les documents à conserver. Je garderais également l’ancien compte accessible pendant une période raisonnable, le temps de repérer les opérations oubliées. Cette étape est peu enthousiasmante, mais elle évite qu’un renouvellement ou qu’un prélèvement passe inaperçu.
Il faut aussi distinguer la gratuité de l’application et les conditions des services professionnels utilisés. Les besoins exacts peuvent varier selon la formule choisie et la situation de l’entreprise. Je vérifierais donc attentivement les modalités applicables avant de transférer toute mon activité, surtout si j’ai besoin de plusieurs utilisateurs, d’un usage intensif ou d’un fonctionnement particulier.
Le changement peut toutefois produire un bénéfice qui ne se voit pas immédiatement sur un relevé : moins de temps passé à rechercher des informations, moins de mélange entre dépenses privées et professionnelles, et une meilleure préparation des échanges administratifs. Pour moi, c’est ce gain de clarté qui doit justifier la migration, pas l’idée vague de posséder une application moderne.
À qui je recommande Qonto
Je recommande Qonto en priorité au freelance, à l’indépendant et à la petite entreprise qui veulent un compte clairement tourné vers leur activité. Il me paraît particulièrement pertinent pour les personnes qui travaillent principalement en ligne, qui souhaitent centraliser leurs opérations professionnelles et qui sont prêtes à adopter une routine de classement. Le fait que plus de 600 000 PME, freelances et indépendants l’utilisent, comme le rappelle sa présentation, montre que son positionnement répond à un besoin réel du marché.
Je le conseillerais moins à quelqu’un qui recherche avant tout une banque universelle, une présence physique ou une offre très spécialisée autour du crédit et de l’accompagnement local. Je serais également réservé si l’utilisateur ne veut pas gérer lui-même ses justificatifs et ses informations financières. Dans ce cas, l’outil risque de devenir un compte supplémentaire plutôt qu’un vrai centre de gestion.
Mon conseil pratique est de commencer par cartographier vos flux pendant quelques semaines : revenus, abonnements, achats, remboursements et dépenses partagées. Ensuite, demandez-vous si la séparation et la visibilité apportées par un compte professionnel vous feront réellement gagner du temps. Si la réponse est oui, Qonto mérite une place parmi les options à examiner. Si votre besoin se limite à quelques mouvements simples, une solution moins orientée vers l’organisation professionnelle pourra être plus proportionnée.
Au final, je vois Qonto comme un outil de gestion quotidienne avant de le voir comme une simple banque sur mobile. Son meilleur argument est la possibilité de donner une structure aux finances d’une activité sans imposer, dans l’usage courant, la lourdeur d’un système réservé aux grandes entreprises. Son principal risque est de susciter des attentes trop larges : il facilite l’organisation, mais il ne remplace ni le jugement du dirigeant ni les conseils adaptés à sa situation.
Après l’avoir utilisé avec cette grille de lecture, je le recommande aux professionnels qui veulent rendre leurs finances plus nettes, plus accessibles et plus faciles à suivre. Je ne le choisirais pas automatiquement pour tout le monde, mais pour une activité indépendante ou une petite équipe qui cherche à sortir du mélange entre compte personnel, reçus dispersés et suivi improvisé, c’est une option sérieuse. Le bon choix dépend moins de la nouveauté de l’application que de votre volonté d’en faire une vraie routine professionnelle.
FAQ sur Qonto : Plus qu'un compte pro
01Qu’est-ce que Qonto et à qui s’adresse cette application ?
Qonto est une solution bancaire professionnelle accessible depuis une application mobile et une interface web. Elle s’adresse principalement aux indépendants, freelances, associations, startups et petites ou moyennes entreprises qui souhaitent gérer leurs finances professionnelles au même endroit. L’application permet notamment de suivre les dépenses, effectuer des virements, gérer les bénéficiaires et consulter les opérations en temps réel, selon l’offre choisie.
02Qonto est-il un véritable compte bancaire professionnel ?
Qonto fournit un compte professionnel destiné aux activités commerciales et associatives, avec des services de paiement et de gestion adaptés aux entreprises. Il ne s’agit toutefois pas d’un compte bancaire personnel à utiliser pour les dépenses privées. Avant l’inscription, il est important de vérifier les conditions d’éligibilité, les documents demandés et les services inclus dans le forfait sélectionné, car les fonctionnalités peuvent varier selon le pays et la formule.
03Combien coûte Qonto et existe-t-il des frais supplémentaires ?
Qonto fonctionne avec plusieurs abonnements professionnels, dont le prix dépend généralement du statut de l’entreprise, du nombre d’utilisateurs, des cartes et des fonctionnalités incluses. Certains services peuvent entraîner des frais additionnels, comme des opérations spécifiques, des retraits, des paiements internationaux ou des cartes supplémentaires. Il est donc recommandé de consulter la grille tarifaire actuelle avant de souscrire, plutôt que de se baser uniquement sur le prix mensuel affiché.
04Quelles fonctionnalités Qonto propose-t-il pour gérer une entreprise ?
Après avoir testé l’application, on remarque que Qonto met surtout l’accent sur la simplicité de gestion quotidienne. Les utilisateurs peuvent consulter leur solde, catégoriser les transactions, réaliser des virements, gérer plusieurs cartes et attribuer des droits aux membres de l’équipe. Selon la formule, des outils de facturation, de collecte de justificatifs, d’export comptable et de suivi des dépenses peuvent également faciliter la collaboration avec un expert-comptable.
05Qonto est-il sécurisé et que faut-il prévoir pour ouvrir un compte ?
Qonto applique des mesures de sécurité courantes pour protéger l’accès au compte, notamment l’authentification renforcée, les notifications d’opérations et le contrôle des cartes depuis l’application. L’ouverture nécessite généralement de fournir des informations sur l’entreprise, son représentant légal et son activité, ainsi que des justificatifs officiels. La validation peut prendre du temps si les documents sont incomplets ou si des vérifications supplémentaires sont nécessaires.
Avantages
- Ouverture de compte rapide avec vérification entièrement en ligne.
- Interface claire pour suivre les dépenses et la trésorerie.
- Cartes bancaires virtuelles pratiques pour les achats professionnels.
- Catégorisation automatique des transactions pour simplifier la comptabilité.
- Gestion des accès personnalisable pour les membres de l’équipe.
Inconvénients
- Service réservé aux professionnels
- indépendants et entreprises éligibles.
- Certaines fonctionnalités avancées nécessitent un forfait supérieur.
- Dépôt d’espèces et encaissement de chèques peu adaptés.
- Support téléphonique limité selon l’offre souscrite.
- Virements internationaux et opérations en devises peuvent être facturés.

Qonto : Plus qu'un compte pro
Galerie